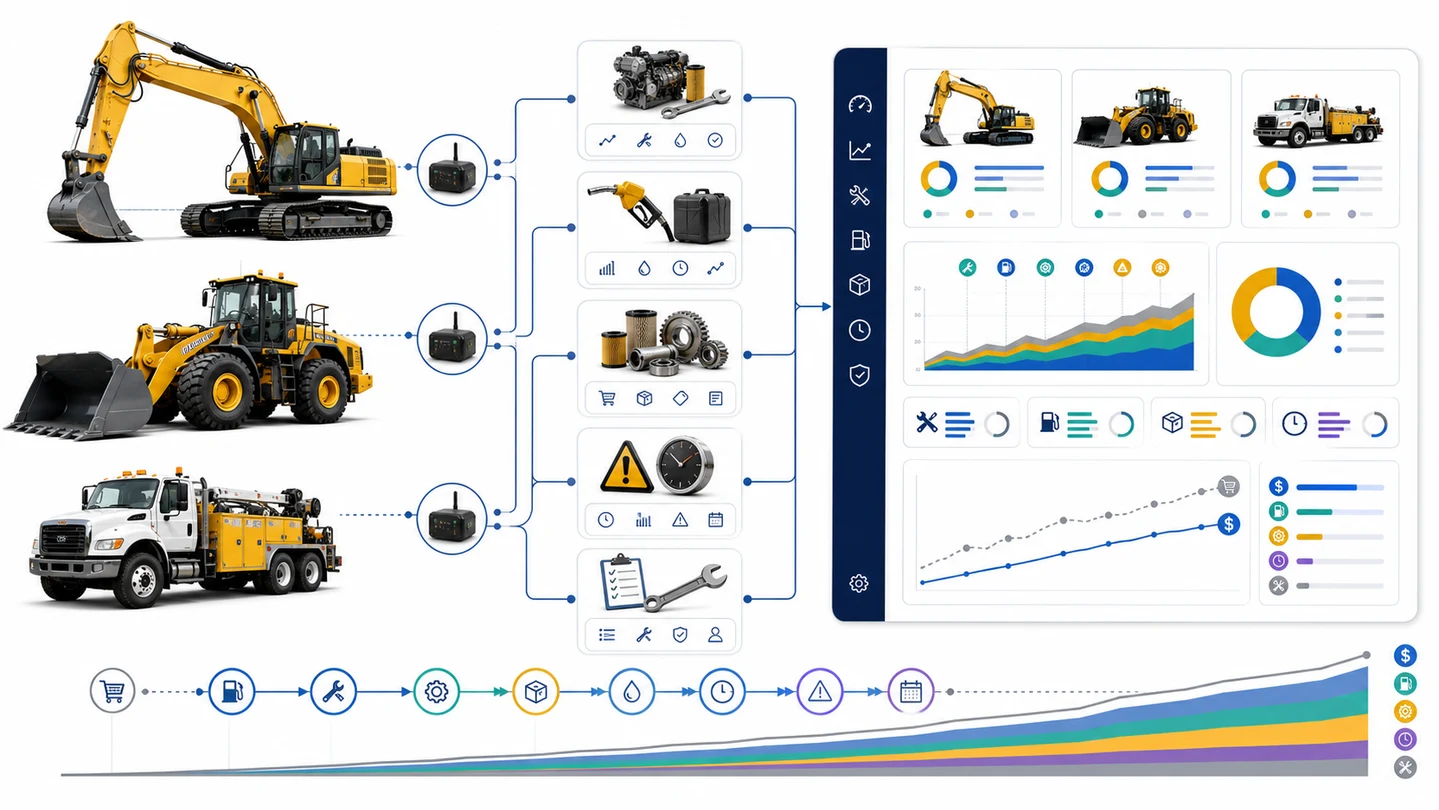
Bir makinenin ucuz veya pahalı olduğuna yalnız satın alma bedeliyle karar verilemez. Gerçek maliyet; çalıştığı saat, ürettiği iş, tükettiği kaynak, geçirdiği servisler ve beklenmedik duruşlarla birlikte oluşur. Bu nedenle maliyet görünümü muhasebe toplamından önce doğru operasyon bağları ister.
Satın alma bedeli neden tek başına yetmez?
Aynı model iki makine farklı sahalarda, farklı operatörlerle ve farklı iş yükünde çalışabilir. Biri daha çok yakıt tüketirken diğeri sık parça değiştiriyor olabilir. Karar, ilk fiyattan çok kullanım süresince biriken maliyet üzerinden verilmelidir.
Her gider makineye nasıl bağlanır?
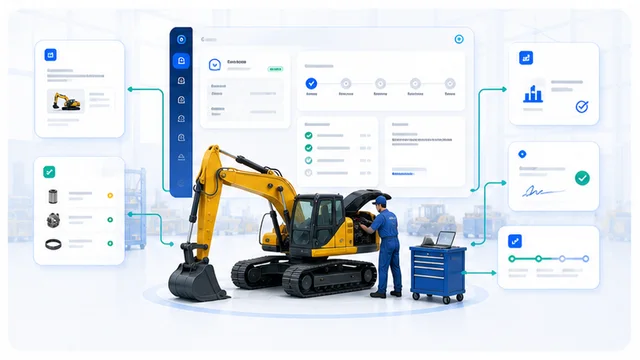
Parça çıkışı, işçilik, dış işlem, yakıt ve bekleme olayı kaynak iş emriyle makine geçmişine yazılmalıdır. Böylece genel gider havuzu yerine hangi olayın hangi varlıkta maliyet oluşturduğu görülür.
Karşılaştırma neye göre yapılmalı?
Toplam maliyet tek başına yanıltıcıdır. Çalışma saati, iş günü, üretilen miktar veya kira geliri gibi ortak bir ölçüyle karşılaştırıldığında bakım kararı, yenileme zamanı ve fiyatlandırma daha sağlıklı hale gelir.
Kısa özet
Uygulamaya geçerken akılda tutun
- Satın alma bedeliyle yaşam döngüsü maliyetini ayırın
- Her operasyon giderini kaynak makineye bağlayın
- Duruş süresini görünmeyen maliyet olarak izleyin
- Makineleri ortak kullanım ölçüsü üzerinden karşılaştırın
Bu akışı kendi firmanızda görmek ister misiniz?
PEPC’nin ilgili modülünü gerçek panel ve kendi iş senaryonuz üzerinden birlikte inceleyelim.
Demo talep edin